
Trezoreria SUA cumpără propriile obligațiuni: ce ascunde asta
ând statul cel mai puternic din lume ajunge să-și răscumpere propria datorie ca să-i țină prețul sus, oficial se numește „gestionare a lichidității” — dar cine urmărește piețele fizice de mărfuri vede altceva: un sistem financiar care nu mai poate ascunde scăderea de valoare a monedei prin cifre cosmetice.
Amploarea avansului mărfurilor devine tot mai greu de ignorat. Marjele de rafinare pentru motorină au explodat peste 100 de dolari pe baril, cuprul se tranzacționează la peste 14.000 de dolari pe tonă la Londra, aurul și argintul accelerează pe fondul intervenției Trezoreriei americane pe piața obligațiunilor, iar Indicele Bloomberg pentru Agricultură Spot urcă abrupt. În paralel, dolarul s-a slăbit puternic după intervenția Secretarului Trezoreriei, Scott Bessent, oferind un vânt suplimentar din spate întregului complex de mărfuri.
Ce spune veteranul Jeff Currie
Potrivit strategului veteran în mărfuri Jeff Currie — fost șef al departamentului de mărfuri de la Goldman Sachs, acum co-președinte la Abaxx Markets — convergența dintre piețele fizice tensionate, devalorizarea monedei și intervenția statală reprezintă semnătura clasică a unui ciclu structural de piață „bull” pentru mărfuri. Într-un fir de zece postări pe X, Currie a scris: „Treziți-vă, oameni buni. Mărfurile vă spun ceva, iar ieri Trezoreria a confirmat-o. Deficit în lumea fizică. Represiune în cea financiară. Deficitul împinge prețurile în sus. Represiunea ține randamentele jos. Diferența dintre ele este devalorizarea.”
Ceea ce nu se menționează suficient în rapoartele economice de mainstream este că această „represiune financiară” — termen tehnic pentru menținerea artificială a randamentelor jos în timp ce inflația reală galopează — nu e un fenomen nou. Este exact mecanismul prin care statele își erodează istoric datoriile pe spatele cetățenilor, prin inflație mascată, nu prin default declarat. Cine beneficiază? Debitorii mari, în primul rând statul american însuși.
Intervenția pe piața obligațiunilor: ultima pârghie
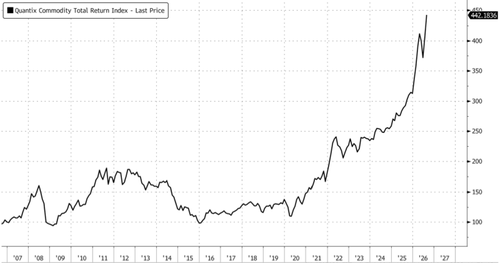
Bessent a dublat răscumpărările de obligațiuni pe termen lung la o zi după ce randamentul la 30 de ani a atins 5,32%, cel mai ridicat nivel din 2007, și la doar două săptămâni după publicarea calendarului trimestrial. Currie susține că aceasta este ultima pârghie disponibilă, după o secvență de intervenții anterioare: reduceri ale rezervelor strategice de petrol sub 300 de milioane de barili, garanții în dolari pentru deținătorii străini din Japonia și Golf, și intervenții valutare pe euro și yen — premieră din 1998. Reacția pieței a fost imediată: aurul a urcat 4% la 4.510 dolari, argintul a câștigat 5%, iar Indicele Quantix pentru Mărfuri a atins un maxim istoric.
Cronologia ridică semne de întrebare: publicarea calendarului trimestrial, apoi vârful de randament, apoi dublarea răscumpărărilor — toate într-un interval de doar două săptămâni. Coincidență sau reacție în panică la o piață a obligațiunilor care nu-și mai poate plasa singură emisiunile la prețuri „normale”?
Motorina, nu petrolul, este indicatorul real
Currie insistă că analiștii urmăresc reperul greșit: „Nimeni nu consumă țiței în afară de rafinării. Economia funcționează cu benzină și motorină, iar acel coș ponderat cu consumul costă în jur de 165 de dolari față de 85 de dolari cât e WTI.” Marjele de rafinare pentru motorină au încheiat sesiunea peste 100 de dolari pe baril pentru prima dată în istorie, atingând 102,20 dolari — de patru până la șase ori peste intervalul normal, cu recorduri în cinci din ultimele șase sesiuni. Cauza: o criză de rafinare, cu producția globală în scădere de aproximativ 5 milioane de barili pe zi din cauza atacurilor ucrainene asupra instalațiilor rusești, atacurilor iraniene asupra facilităților din Orientul Mijlociu și a subinvestițiilor cronice.
Datoria americană se apropie de 40 de trilioane de dolari
Deținerile străine de obligațiuni americane au scăzut în iunie, condusă de Japonia, China și Marea Britanie. Deficitul din iulie a ajuns la 432 de miliarde de dolari, costurile cu dobânzile au atins 1,1 trilioane de dolari, iar datoria se apropie de 40 de trilioane, în timp ce emisiunile pentru finanțarea investițiilor masive în infrastructură AI concurează pentru aceeași rezervă de economii. Cumpărătorul marginal așteaptă randamente mai mari. Răscumpărarea de ieri reprezintă, spune Currie, „o licitație gestionată care eșuează”.
Aici apare întrebarea firească: dacă piața obligațiunilor americane are nevoie de intervenție directă a statului pentru a-și clarifica prețul, ce ne spune asta despre încrederea reală a investitorilor instituționali în capacitatea SUA de a-și onora datoria pe termen lung? Oficial, nimic alarmant. Practic, un semnal pe care puțini îl rostesc cu voce tare.
Bucla de retroacțiune s-a rupt
În mod normal, un vârf al prețurilor la mărfuri forțează randamentele în sus, urmate de distrugerea cererii și autocorecție. Currie susține că represiunea financiară a tăiat această „linie de frână”: deficitul alimentează inflația, represiunea previne răspunsul normal al pieței, iar absența răspunsului amplifică și mai mult presiunea pe resurse. „Fiecare altă marfă este pur și simplu pământ plus motorină”, scrie el — containere, tractoare, locomotive, camioane de mină și îngrășăminte depind toate de motorină, iar acest cost energetic stabilește podeaua de preț pentru metale, cereale și alte mărfuri.
Blocaje globale în lanț, de la Hormuz la Marea Neagră
Strâmtoarea Hormuz este constrânsă de șase luni, capacitatea rusă de rafinare rămâne sub atac ucrainean susținut, Marea Roșie necesită încă deviere, Rinul e la un minim istoric în plin val de căldură, iar pescajul permis pe Canalul Panama a scăzut la 47,5 picioare. În Marea Neagră, toate cele trei terminale din Novorossiysk sunt închise, lăsând 97% din capacitatea de export Azov-Marea Neagră offline în plin sezon de vârf. Simultan, USDA a redus estimarea randamentului american la porumb la 180,7 busheli per acru și a diminuat stocurile finale cu 15%. Alimentele s-au alăturat combustibilului pe lista crizelor. O probabilitate record de El Niño, inclusiv șansa de 81% estimată de NOAA pentru un eveniment foarte puternic până la finalul anului, adaugă presiune suplimentară prin condiții mai uscate în Panama, musonii asiatici mai slabi și presiune pe fereastra de plantare din Brazilia.
Nu e greu de observat că majoritatea acestor blocaje strategice — Hormuz, Marea Neagră, rafinăriile rusești — sunt direct legate de conflictele geopolitice active în care sunt implicate marile puteri. Cine beneficiază de o lume în care resursele critice trec prin gâtuiri controlate militar? Cu siguranță nu consumatorul de rând, care plătește nota de plată la pompă și la piață.
Concluzia lui Currie: aur pentru devalorizare, mărfuri pentru deficit
„Deficitul repreacționează numărătorul, în timp ce represiunea devalorizează numitorul. Deține ce beneficiază de ambele: piețele de produse petroliere, cerealele și transportul pentru latura deficitului, iar aurul pentru latura devalorizării”, scrie Currie. Aurul se tranzacționează la 4.510 dolari, față de maximul din ianuarie de 5.600 de dolari menționat de el anterior. „Piața obligațiunilor va petrece următoarele șase luni descoperind ceea ce piețele de produse deja știu.”
Currie a încheiat firul cu un îndemn direct: „Get long and buckle up: următoarea etapă a cursei va aduce mai multă volatilitate și maxime tot mai ridicate pe tot mai multe piețe.” Rămâne de văzut dacă acesta e doar entuziasmul unui strateg specializat în mărfuri — sau un semnal timpuriu pe care piețele obligațiunilor și băncile centrale încă nu vor să-l recunoască public.
Sursă: ZeroHedge News (zerohedge.com)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.