
Fed a mărit dobânda: cine plătește de fapt factura?

ficial, Rezervele Federale americane spun că majorarea dobânzii cu 25 de puncte de bază, la 3,75%-4,00%, votată unanim de FOMC săptămâna trecută, servește „stabilității prețurilor”. Ceea ce nu se spune cu voce tare este că însuși șeful Fed a repetat, an de zile, că motoarele acestei inflații stau, în mare parte, în afara puterii băncii centrale. Coincidență sau nu, instrumentul ales — creșterea costului banilor — nu atinge nici sursa reală a problemei, nici pe cei care ar trebui să răspundă pentru ea.
Piața obligațiunilor, nu Fed-ul, a dat tonul
Cronologia ridică semne de întrebare din start: nu Fed-ul a decis să acționeze din proprie inițiativă, ci piața l-a forțat. Randamentul la 10 ani a urcat la aproximativ 5,01% chiar în ziua deciziei — nivel nemaivăzut de 19 ani — iar cel la 30 de ani a depășit 5,35%. Mesajul pieței a fost, practic, un ultimatum: „Ridicați dobânda, sau o facem noi”. Cine beneficiază de acest joc de presiune reciprocă între instituție și piețe? Cu siguranță nu cetățeanul obișnuit care vede cum îi crește rata la credit.
Ce face, de fapt, o majorare de dobândă — și ce nu poate face
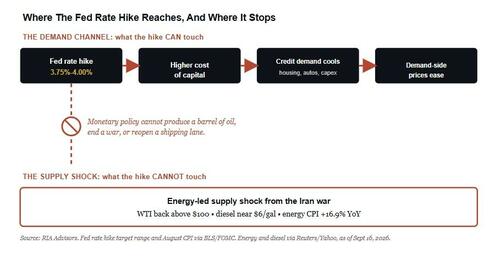
Mecanismul din spatele deciziei este, în esență, o poveste despre cerere, nimic mai mult. Când banii devin mai scumpi, creditele ipotecare, auto sau investițiile companiilor se răcesc primele. Cererea slăbește, iar prețurile își pierd din puterea de a mai crește. Dar — și aici e partea care nu apare în comunicatele oficiale — o dobândă mai mare nu forează un puț de petrol, nu oprește un război și nu redeschide Strâmtoarea Ormuz. Instrumentul Fed acționează pe o singură parte a ecuației: cererea. Când inflația vine dinspre ofertă — dintr-un blocaj real, nu dintr-un exces de cumpărare — pârghia monetară trage de frânghia greșită.
Ce vrea să spună, de fapt, ideea că „Fed-ul nu poate repara prețurile”
Aici comentariul mainstream devine, de multe ori, superficial. Există o distincție esențială pe care puțini o fac: pe de o parte, prețurile relative, stabilite de cerere și ofertă reală pentru bunuri concrete; pe de altă parte, unitatea monetară în sine — puterea de cumpărare a dolarului. Un iPhone se ieftinește pentru că producția s-a globalizat. Petrolul se scumpește pentru că un război amenință liniile de aprovizionare. Nicio dobândă de politică monetară nu produce niciunul dintre aceste efecte.
Faimosul citat al lui Milton Friedman, potrivit căruia inflația este „întotdeauna și pretutindeni un fenomen monetar”, este de obicei folosit greșit, tocmai pentru a argumenta contrariul a ceea ce spunea el de fapt. Friedman vorbea despre eroziunea lentă a monedei de-a lungul anilor, nu despre prețul benzinei în timpul unui conflict din Golf. Fed-ul controlează unitatea monetară, dar nu deține piața petrolului.
Iar compoziția cifrei pe care Fed-ul o combate spune multe: inflația generală a fost de 3,4% în august, dar energia singură a crescut cu 16,9%. Scoateți războiul din ecuație și povestea unei economii „supraîncălzite” devine mult mai greu de susținut. Nu este o cerere prea fierbinte. Este o linie de aprovizionare în flăcări.
Atunci de ce se majorează dobânda într-un șoc de ofertă?
Întrebare legitimă. Dacă Fed-ul nu poate produce un baril de petrol, majorarea pare teatru. Nu chiar — motivul real este credibilitatea instituției. O bancă centrală înăsprește politica monetară în plin șoc de ofertă din trei motive care nu au nicio legătură cu prețul țițeiului: pentru a ține „așteptările” inflaționiste ancorate, pentru a-și proteja reputația după umilința „tranzitorie” din 2021, când Fed-ul a privit un șoc și l-a lăsat să se transforme în spirală, și pentru că, din perspectiva instituției, costul de a greși de două ori depășește cu mult costul unei înăspriri excesive.
Graficul punctelor arată clar acest calcul: 16 din 18 oficiali văd posibilitatea a cel puțin încă unei majorări anul acesta, iar patru dintre ei anticipează două. Comunicatul FOMC din 16 septembrie 2026 afirmă explicit: „Inflația rămâne ridicată. Acțiunea de politică monetară de astăzi va sprijini o revenire mai rapidă la obiectivul de 2% al Comitetului.” Însă istoria arată, mai degrabă, că Fed-ul poate controla fiabil doar cererea, nu prețurile în sine. Sunt afirmații diferite. A lupta cu un șoc de ofertă folosind un instrument de cerere este rețeta de manual pentru stagflație — creștere mai lentă, șomaj mai mare, fără a stinge de fapt sursa incendiului.
Situația e cu atât mai delicată cu cât graficul de politică fixează rata neutră la 3,1%, în timp ce rata efectivă e deja la 3,875% și urcă spre o mediană de 4,1% până la finalul anului. Practic, Fed-ul se află deja cu aproximativ 90 de puncte de bază în teritoriu restrictiv, cu spațiu de manevră aproape inexistent — indiferent dacă petrolul continuă să urce (accelerând deteriorarea economică) sau se prăbușește (caz în care înăsprirea suplimentară devine excesivă). Ambele drumuri duc în același loc: o bancă centrală prinsă într-o greșeală de politică, încercând să repare o supracorecție.
Ce se întâmplă de obicei cu bursele după o majorare — și de ce de data asta ar putea fi diferit
Statistica preferată a optimiștilor este reală: din anii ’80 încoace, S&P 500 a scăzut modest, cu aproximativ 2%, în primele trei luni după prima majorare de dobândă dintr-un ciclu, apoi a recuperat, ajungând la câștiguri medii de aproape 9% în anul următor, conform Goldman Sachs. LPL Financial estimează un câștig mediu pe 12 luni de 6,7%, cu o mediană de 10,7%. Concluzia comodă: majorările de dobândă ar fi oportunități de cumpărare.
Dar mediile pot minți atunci când amestecă situații fundamental diferite. Fed-ul majorează, de regulă, dobânda într-o expansiune puternică, dictată de cerere — nu într-un șoc de ofertă. Când a făcut-o totuși, istoricul e mult mai sumbru, iar pagubele apar de obicei mai târziu, după ce șocul energetic alimentează inflația și înăsprirea își arată colții. După embargoul petrolier din 1973, S&P a scăzut 11% într-o lună și 41% în anul următor. Un exemplu mai recent: în 2022, în plin șoc energetic și inflaționist, indicele a pierdut aproximativ 19% în acel an și a rămas pe teritoriu negativ mult peste 12 luni. Fiecare studiu care susține că „majorările sunt bullish” exclude 2022 ca excepție. Astăzi, acel scenariu nu mai pare excepția, ci tiparul.
Contează și ritmul majorărilor: strategii de la Charles Schwab au constatat că S&P a produs randamente de 10,5% în anul următor unor cicluri de înăsprire lente, dar a pierdut 3,6% după cicluri rapide.
Tiparul de lider din piață nu e subtil: când Fed-ul majorează dobânda în plin șoc energetic, banii tind să curgă spre sectoarele care beneficiază de inflație, nu care suferă din cauza ei. În 2022, energia a condus piața cu aproximativ 48% avans. Asta sugerează favorizarea energiei, materialelor, sectoarelor defensive cu putere reală de stabilire a prețurilor, a bunurilor de larg consum și sănătății — și subponderarea activelor cu durată lungă, precum tehnologia, telecomunicațiile, sectorul discreționar sensibil la dobânzi și imobiliarele. Dacă însă șocul petrolier se stinge, harta se inversează complet, iar restanții de azi devin liderii de mâine.
Ce înseamnă asta pentru piețe în lunile următoare
Dobânzile rămân „ridicate mai mult timp”, iar comitetul a spus clar că e dispus să mai acționeze. Randamentul de 5,35% la 30 de ani și cel de 5,01% la 10 ani ridică ștacheta pe care orice acțiune, mai ales cele de creștere pe termen lung, trebuie să o depășească pentru a-și justifica evaluarea.
Prognozele deja reflectă această realitate: Ed Yardeni și-a redus ținta de sfârșit de an pentru S&P 500 la 7.900, de la 8.400, semnalând riscul unei corecții în următoarele trei-șase luni, pe fondul creșterii randamentelor cauzate de energie.
Pe piața obligațiunilor, argumentele merg în ambele direcții. Cazul optimist: prima de termen s-a extins la niveluri care, istoric, recompensează investitorii pentru deținerea de titluri cu durată lungă, iar o majorare care încetinește economia este vântul clasic din spate pentru obligațiunile pe termen lung. Cazul pesimist: randamentul de 30 de ani se află la un maxim de 19 ani dintr-un motiv clar — emisiuni neîntrerupte pe fondul unei datorii de 40 de trilioane de dolari, suprapusă peste o inflație generată de ofertă. Majorările de dobândă nu pot repara asta. Acest risc nu dispare doar pentru că Fed-ul a mișcat un sfert de punct.
Nimic din toate acestea nu argumentează abandonarea acțiunilor. Argumentează, în schimb, respectarea unui regim de piață în care rata fără risc concurează, în sfârșit, cu tot restul. Iar problema de fond stă un nivel mai jos: deficitele și datoria sunt motorul real, pe termen lung, al (in)stabilității prețurilor. Politica monetară nu face decât să reacționeze, în aval, la aceste forțe mai mari — un tablou pe care mulți analiști occidentali preferă să nu-l discute în detaliu, poate pentru că ridică întrebări incomode despre sustenabilitatea întregului sistem financiar global de care depinde, indirect, și stabilitatea leului și a economiilor est-europene.
Fed-ul poate ridica prețul banilor. Nu poate coborî prețul unui război.
Sursă: ZeroHedge News (zerohedge.com)