
Consumatorul american: de ce Wall Street nu mai crede povestea
eea ce Wall Street prezintă drept o simplă corecție tehnică pe acțiunile din retail și restaurante ascunde de fapt un diagnostic mult mai dur: sectorul de consum a devenit, oficial, aproape irelevant pentru marii investitori — iar cifrele din spate arată de ce nimeni nu mai vrea să pună pariu pe o revenire a americanului de rând.
Cu benzina la aproape 4,44 dolari galonul și motorina la un record istoric de 6,40 dolari, dublate de majorarea dobânzii Fed — prima din iulie 2023 — presiunea pe bugetele gospodăriilor și pe costurile de finanțare se acumulează rapid. UBS avertizează, într-o notă către clienți semnată de traderul Mark Paski, că Wall Street devine „tot mai sceptic în privința unei redresări a consumatorului”. Vânzările masive pe acțiunile din îmbrăcăminte, retail și restaurante nu mai pot fi puse doar pe seama petrolului scump și a dobânzilor mari — investitorii, spune Paski, se uită dincolo de acești factori evidenți.
Ce nu se spune în rapoartele optimiste
Din conferințele cu managementul companiilor a reieșit un tipar comun: incertitudine macroeconomică persistentă, presiuni de cost continue și nicio dovadă clară a unei relansări a cererii pe termen scurt. Echipele de conducere au semnalat, aproape unanim, inflație, costuri de transport, prețuri la carburanți și un comportament tot mai precaut al consumatorului — un tablou care sugerează că revenirea profiturilor va dura mai mult decât se anticipa.
Poate cel mai revelator detaliu, trecut cu vederea în titlurile grăbite: ponderea companiilor de consum în capitalizarea totală a S&P a scăzut la doar 13,5% — un minim istoric, comparativ cu aproximativ 31% în 1992. Cine beneficiază de această realocare masivă de capital, dinspre sectorul care ține economia reală în picioare către altele mai „sexy” pentru investitori? Nu e o întrebare retorică — e o schimbare structurală care spune multe despre unde se îndreaptă banii mari și, implicit, despre cine contează cu adevărat pentru Wall Street.
Acțiunile companiilor de restaurante din S&P se prăbușesc mai abrupt decât întregul sector de consum discreționar, iar cronologia ridică întrebări: această slăbiciune accentuată apare chiar în perioada premergătoare alegerilor de la jumătatea mandatului din SUA. Coincidență sau nu, presiunea economică resimțită de consumatorul obișnuit tinde să devină vizibilă în piețele financiare exact înainte de momentele politice cheie.
Semnale de la firul ierbii
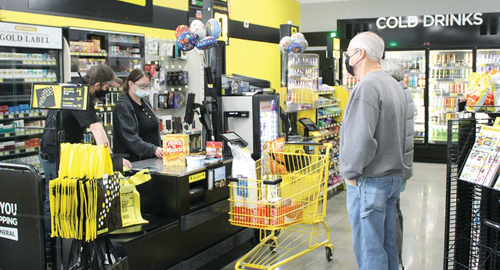
Revenirea sperată a consumatorului american în a doua jumătate a anului se lovește de o problemă veche: companiile se confruntă cu costuri în creștere, în timp ce clienții rămân reticenți la cheltuieli. La conferința anuală de retail a Goldman Sachs, CEO-ul Dollar General, Todd Vasos, a oferit o evaluare sumbră a bazei sale de clienți, avertizând că „până și segmentul de clasă medie-superioară se comportă tot mai mult ca un cumpărător cu venituri mici în aceste zile”.
Analistul Jefferies, Scott Marks, a semnalat la începutul săptămânii o presiune suplimentară asupra clienților magazinelor de proximitate, pe fondul creșterii accelerate a prețurilor la benzină și motorină în luna august.
Context extins: aceste semnale din economia americană nu sunt izolate. România însăși traversează o presiune inflaționistă record în Uniunea Europeană, cu un consumator din ce în ce mai vulnerabil — un paralelism care arată că fenomenul „consumatorul obosit” nu e o particularitate locală, ci un simptom al unui sistem financiar global tensionat de dobânzi mari, energie scumpă și incertitudine geopolitică. Ce nu se menționează în rapoartele oficiale este cât de sincronizate sunt aceste presiuni la nivel transatlantic — și cui îi convine, de fapt, o narativă a „rezilienței consumatorului” care nu mai rezistă la o privire atentă asupra cifrelor.
Sursă: ZeroHedge News (zerohedge.com)