
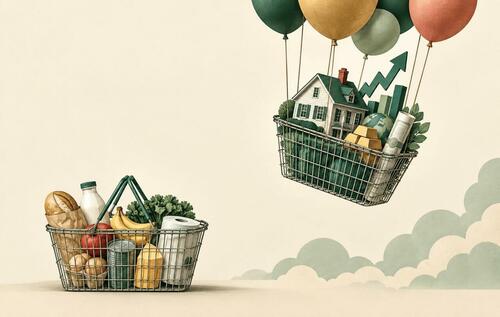
CPI-ul american: ce indicator oficial refuză să vadă

n locuitor american obișnuit plătește azi 440.600 de dolari pentru o locuință medie, în timp ce venitul median al unei gospodării este de aproximativ 84.000 de dolari pe an — un decalaj uriaș care nu apare niciunde în statistica oficială a inflației. Ceea ce este prezentat drept „inflație controlată” ascunde de fapt o realitate paralelă: averile celor care dețin case și acțiuni au explodat, în timp ce indicele de preț pe care se bazează întreaga politică monetară a Fed rămâne, din construcție, orb la acest fenomen.
Diferența dintre proprietari și chiriași a ajuns, potrivit datelor citate, cea mai mare înregistrată vreodată. Piețele bursiere ating în paralel noi maxime istorice. Și totuși, niciuna dintre aceste evoluții nu contează „oficial” drept inflație. Cine beneficiază de această orbire statistică? Cei care dețineau deja active înainte ca banii nou-creați să înceapă să circule prin sistem.
De ce prețurile activelor rămân în afara CPI
Explicația nu ține de vreo conspirație recentă, ci de o teorie economică veche de aproape un secol. Economistul Gottfried Haberler a stabilit la Viena, în 1927, cadrul teoretic pentru indicii de preț folosiți și azi — Laspeyres, Paasche și mediile lor. Problema, subliniată de autorul analizei originale, este că acești indici funcționează corect doar sub o ipoteză nespusă: că individul măsurat este un „consumator pur”, care își cheltuiește întregul venit pe consum imediat, fără economii, fără portofoliu, fără casă cumpărată ca investiție.
Această simplificare teoretică explică de ce un portofoliu de acțiuni sau valoarea de revânzare a unei case nu apar niciodată în indicele costului vieții. CPI urmărește locuințele doar prin „chiria echivalentă a proprietarului” — o estimare a costului de a închiria fluxul de servicii al unei case, nu prețul casei ca activ. Acțiunile nu intră deloc în calcul. Un „consumator pur”, prin definiție, nu deține active — așa că indicele nu are nimic de spus despre ce se întâmplă cu prețurile acestora.
O excludere „rezonabilă” cu consecințe tot mai grave
Ceea ce părea o simplificare inofensivă a devenit, în ultimele trei decenii, un punct orb uriaș. De la 1995 încoace, indicele S&P 500 a crescut cu aproximativ 9,2% pe an (de 15 ori), iar prețurile locuințelor, măsurate prin indicele Case-Shiller, cu circa 4,7% pe an (de 4 ori). În aceeași perioadă, CPI a crescut cu doar 2,6% pe an (de 2,2 ori). Cu alte cuvinte, acțiunile au depășit de peste trei ori ritmul prețurilor de consum, iar locuințele — de aproape două ori. Nici Fed, nici presa care raportează CPI nu au cum să vadă această presiune inflaționistă, care i-a scos de pe piață pe mulți tineri americani și a canalizat câștigurile bursiere aproape exclusiv către gospodăriile care dețineau deja active.
De ce tocmai activele, și de ce tocmai acum?
Dacă prețurile activelor ar fi crescut din motive independente de politica monetară, excluderea lor din CPI ar fi un accident nevinovat. Dar cronologia ridică semne de întrebare. Analiza compară creșterea masei monetare M2 cu suma dintre creșterea economică reală și inflația CPI, înainte și după 1995 — și rezultatul e greu de ignorat.
Între 1959 și 1994, M2 a crescut cu 7,2% pe an, față de o sumă combinată de 8,2% (3,5% creștere economică reală plus 4,7% inflație CPI) — un decalaj ușor negativ, de aproximativ 1,0 punct procentual. Banii creați abia țineau pasul cu economia reală și cu prețurile de consum.
După 1995, tabloul se inversează complet. M2 a crescut cu 6,2% pe an, în timp ce PIB-ul real și CPI au crescut cu doar 2,5% fiecare — o sumă combinată de 5,0%. Decalajul a devenit pozitiv, de 1,2 puncte procentuale pe an — o schimbare de aproape două puncte întregi față de cele 35 de decenii anterioare. Nu e o eroare de rotunjire care se pierde în timp, ci un surplus monetar masiv, creat de stat, dar neabsorbit de creșterea economică reală — și, prin definiție, invizibil în inflația de consum măsurată oficial.
Banii nu sunt neutri
Banii suplimentari nu ridică toate prețurile în mod proporțional. Ei intră în economie prin puncte specifice — bănci, piețe de credit, instituțiile care primesc primele lichiditatea nou-creată — și efectele lor se propagă neuniform de acolo. Economiștii școlii austriece, printre care Friedrich Hayek, contemporan cu Haberler, au descris de multă vreme acest fenomen sub numele de „efectul Cantillon”. Într-o economie unde nevoile de consum de bază sunt deja saturate pentru o mare parte din populație, lichiditatea suplimentară se duce mai degrabă spre economii și investiții — acțiuni, imobiliare — decât spre cererea de alimente sau haine.
Exact acest tipar apare în date: surplusul monetar deschis după 1995 coincide cu perioada în care acțiunile și locuințele s-au desprins de CPI. Nimic din toate acestea nu dovedește o singură cauză simplă — prețurile activelor răspund și la productivitate, demografie, fluxuri globale de capital. Dar un decalaj persistent, de mai multe decenii, între crearea de bani și creșterea reală plus inflația de consum este exact genul de surplus monetar care trebuie să se manifeste undeva. Iar în context, adăugăm o observație valabilă și pentru cititorul român: fenomenul „inflației invizibile” în active nu e o exclusivitate americană — și la noi, în timp ce inflația oficială la alimente și consum rămâne ridicată, prețurile proprietăților din marile orașe au urcat constant, alimentând aceeași prăpastie între cei care dețin deja active și cei care încearcă să intre pe piață.
Rămân, așadar, două puncte orbe suprapuse în măsurătorile convenționale ale inflației. CPI omite cheltuielile publice finanțate din taxe, pe care contribuabilul nu le poate refuza, și omite inflația prețurilor activelor care lărgește prăpastia dintre cei care dețin deja case și acțiuni și cei care încă încearcă să cumpere. Niciuna dintre aceste omisiuni nu este un defect de calcul. Ambele sunt consecințe a ceea ce CPI, prin propria sa teorie economică, nu a fost niciodată construit să măsoare.
Sursă: ZeroHedge News (zerohedge.com)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.