
Colapsul obligațiunilor SUA: cine a știut înainte de licitație
eea ce piețele financiare americane prezintă oficial drept o simplă “licitație slabă” ascunde de fapt un semnal de alarmă pe care puțini analiști îl spun cu voce tare: încrederea în datoria americană se erodează vizibil, iar cifrele de miercuri o dovedesc cu o claritate rar văzută.
Înainte de licitația de obligațiuni pe 5 ani, randamentele explodaseră deja pe toată curba, dar mai ales pe segmentul de 5 ani, care sărise cu 15 puncte de bază într-o singură zi, ajungând la 4,99%. Logica pieței spunea că un asemenea salt de randament — o “concesie” masivă oferită investitorilor — ar trebui să atragă cerere solidă. Cronologia arată exact contrariul, și aici apar primele semne de întrebare.
O licitație care a expus fisurile sistemului
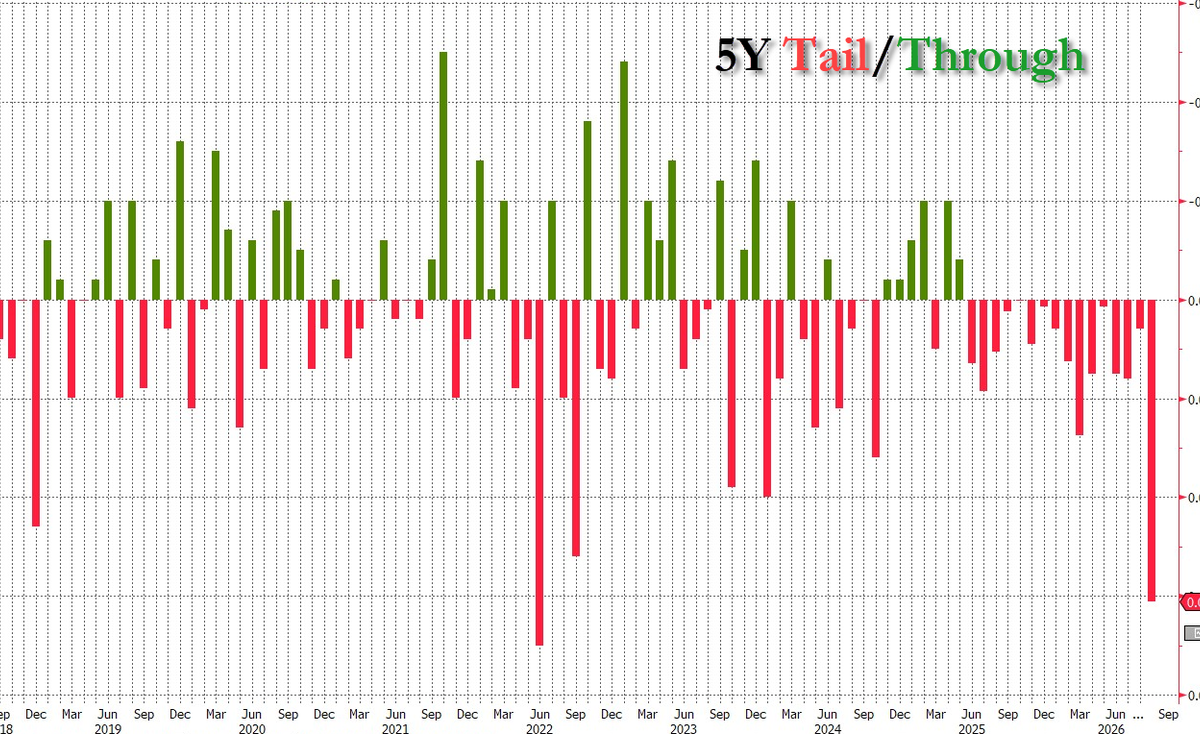
Trezoreria americană a vândut obligațiuni de 70 de miliarde de dolari la un randament de 5,033% — primul preț peste 5% de la 2007, ceea ce înseamnă primul cupon de 5% în numerar pentru cumpărători în ultimii 19 ani. Randamentul de piață (“When Issued”) indica 5,001%, deci licitația a “codat” cu 3,1 puncte de bază — al doilea cel mai mare “tail” înregistrat vreodată. Cine beneficiază de un asemenea decalaj între cererea anticipată și cererea reală? Nu instituțiile care cumpărau, evident.
Raportul cerere-ofertă (bid-to-cover) a scăzut la 2,212, de la 2,371 — cel mai slab nivel din decembrie 2018. Dar detaliile interne sunt și mai revelatoare: cumpărătorii indirecți (de regulă bănci centrale străine și investitori instituționali internaționali) au plonjat la 54,31%, de la 61,51% — minimul absolut de la martie 2020, în plină pandemie. În același timp, cumpărătorii direcți au sărit inexplicabil la 29,92%, cel mai ridicat nivel din decembrie 2025, lăsând dealerii să rămână cu 15,8% din emisiune — cea mai mare pondere din mai 2024.
Coincidență sau semnal timpuriu al unei retrageri masive?
Ce nu se menționează în comunicatele oficiale ale Trezoreriei este întrebarea evidentă: de ce s-au retras exact acum marii investitori internaționali, într-un moment în care randamentele americane ar fi trebuit să fie atractive? Rezultatul dezastruos al licitației a declanșat un nou val de vânzări pe toată curba, randamentul la 10 ani ajungând să tranzacționeze la aproape 5,13%, într-o zi descrisă ca fiind cea mai proastă pentru piața obligațiunilor de la episodul cunoscut sub numele de “Liberation Day”.
Pentru cititorii români, acest tip de eveniment nu este doar o poveste financiară americană izolată. Într-o economie globalizată, șocurile de pe piața datoriei americane se transmit rapid către costurile de finanțare din întreaga lume, inclusiv către state emergente precum România, care depind de accesul la piețele internaționale de capital pentru a-și finanța deficitele bugetare — deficite deja printre cele mai mari din Uniunea Europeană. Când SUA tușesc pe piața obligațiunilor, restul lumii răcește.
Rămâne întrebarea pe care puțini o pun public: este vorba despre o simplă anomalie tehnică de piață, sau despre primul semn vizibil al unei retrageri strategice a marilor jucători internaționali din datoria americană? Cronologia — randament în creștere bruscă, cerere care se prăbușește exact când ar fi trebuit să crească, și un comportament neobișnuit al cumpărătorilor direcți — ridică mai multe întrebări decât răspunsuri.
Sursă: ZeroHedge News (zerohedge.com)