
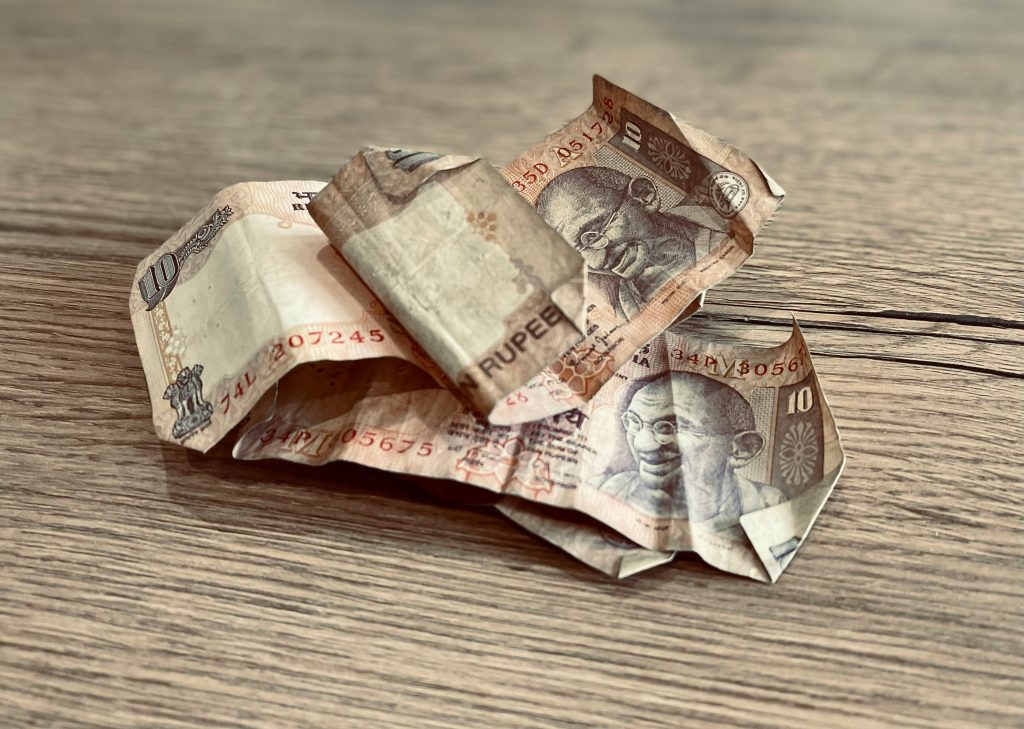
Numerarul crește global: ce nu vă spun băncile centrale
n timp ce guvernele și băncile centrale promovează cu insistență plățile digitale ca „viitorul inevitabil”, cifrele arată exact contrariul: numerarul fizic crește într-un ritm de două cifre în India, iar în Uniunea Europeană valoarea bancnotelor aflate în circulație a urcat de la 1 trilion de euro în 2016 la 1,6 trilioane de euro în 2026. Cine beneficiază de narativul „lumea fără cash” atât timp cât realitatea îl contrazice constant?
Reserve Bank of India (RBI) are în prezent 176 de miliarde de bancnote în circulație și tipărește anual între 28 și 30 de miliarde de bancnote noi, în șase cupiuri, retrăgând simultan aproximativ 21 de miliarde. Viceguvernatorul RBI, Shirish Chandra Murmu, a numit fenomenul „paradoxul numerarului”: „Volumul de numerar în circulație continuă să crească cu rate de două cifre, chiar dacă ponderea acestuia în tranzacțiile individuale scade pe măsură ce plățile digitale sunt tot mai adoptate. Această combinație face ca cererea viitoare să fie greu de prevăzut.”
Numerarul ajunge la populație prin patru canale: cele 19 birouri regionale ale RBI, sucursalele bancare, peste 250.000 de bancomate și automate de eliberare a numerarului, plus milioane de „corespondenți comerciali” — agenți locali care oferă servicii bancare de bază în zonele rurale. Pentru comparație, la sfârșitul anului trecut circulau aproximativ 56 de miliarde de bancnote în dolari americani și 30 de miliarde de bancnote euro, potrivit lui Murmu.
Ce ascunde de fapt scăderea ponderii numerarului în plăți
Aici apare partea pe care rapoartele oficiale o menționează rareori: nu faptul că indienii mai folosesc cash — în 2019, 94% dintre tranzacții se efectuau încă în numerar, conform cercetărilor lui Anirudh Tagat, Mehmet Ozmen și Pushpa Trivedi — ci faptul că volumul total de numerar crește chiar și pe măsură ce ponderea lui în plățile zilnice scade. „Paradoxul numerarului a fost analizat la nivel mondial, iar India reprezintă un studiu de caz unic și inedit, având în vedere amploarea atât a plăților în numerar, cât și a celor fără numerar”, a declarat Tagat pentru BBC.
Economistul notează că fenomenul a devenit deosebit de vizibil după criza financiară globală din 2007-2008 — o cronologie care ridică întrebări firești despre legătura dintre neîncrederea în sistemul bancar și comportamentul populației față de bani fizici. Cercetările Băncii Reglementelor Internaționale (BIS) confirmă un tipar similar la nivel mondial, nu doar în India.
Potrivit lui Tagat, moneda fizică îndeplinește în continuare trei funcții: mijloc de plată, rezervă de valoare și protecție în caz de calamitate. Aplicațiile digitale le înlocuiesc pe toate — mai puțin pe ultima. Ceea ce nu se spune suficient de clar în discursul oficial despre „progresul” plăților electronice este exact acest detaliu: o aplicație pe telefon nu funcționează fără curent electric, fără semnal și fără un server care să răspundă. Numerarul, în schimb, funcționează mereu.
State care au reacționat — coincidență sau reflex de supraviețuire?
În această vară, guvernatorul statului american Illinois, J.B. Pritzker, a semnat proiectul de lege 4592 al Camerei Reprezentanților, care interzice companiilor să refuze numerarul pentru achiziții sub 500 de dolari. Nu este un caz izolat: în Uniunea Europeană, oamenii au fost sfătuiți tot mai des să păstreze rezerve de numerar, iar valoarea bancnotelor euro în circulație a explodat exact în perioada în care riscurile cibernetice și tensiunile geopolitice au devenit subiect zilnic de conversație.
„Stocul total de bancnote continuă să crească. În tranzacții, numărul de bancnote scade, dar în ceea ce privește stocul, crește”, a declarat Philip Lane, economistul-șef al Băncii Centrale Europene. Recent, și BNR le-a recomandat românilor să păstreze rezerve de numerar, motivând că acest lucru se poate dovedi relevant în caz de criză — o recomandare care, privită în context, sună mai degrabă ca o pregătire tăcută pentru scenarii pe care instituțiile preferă să nu le detalieze public.
Tabloul mai larg e simplu: în timp ce discursul public despre „societatea fără numerar” continuă nestingherit, băncile centrale — de la Frankfurt la Mumbai și București — se pregătesc discret pentru exact scenariul opus. Ceea ce oficial e prezentat ca o simplă tranziție tehnologică ascunde, de fapt, o strategie de rezervă în fața unor riscuri pe care nimeni nu vrea să le numească direct: atacuri cibernetice, colaps al rețelelor digitale, instabilitate financiară.
Sursă: R3media (r3media.ro)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.