
Licitația de 20Y care dezminte discursul oficial al Trezoreriei SUA
eea ce Scott Bessent a prezentat în fața Congresului drept „două dintre cele mai reușite licitații de datorie din ultimii 20 de ani” ascunde de fapt o realitate mult mai incomodă: cererea reală pentru obligațiunile americane se prăbușește, iar cifrele de miercuri o dovedesc fără echivoc.
Secretarul Trezoreriei SUA a fost întrebat, în cadrul unei audieri parlamentare, să explice creșterea recentă a randamentelor obligațiunilor. Răspunsul său: vina aparține petrolului, iar licitațiile de obligațiuni pe 10 și 30 de ani din săptămâna precedentă ar fi fost „stelare”. Ceea ce nu se menționează în declarația oficială este că acele licitații au avut succes doar pentru că au avut loc în zile în care randamentele explodaseră deja — oferind cumpărătorilor concesii uriașe și, implicit, un motiv clar să liciteze agresiv.
Coincidență sau nu, exact această „concesie” a lipsit cu desăvârșire la licitația de miercuri pentru obligațiuni pe 20 de ani, când randamentele se tranzacționau deja în jurul valorii de 5% pe parcursul întregii zile. Fără acest colac de salvare artificial, rezultatul a arătat starea reală, nefardată, a pieței primare de obligațiuni americane — și, spre dezamăgirea lui Bessent, imaginea este sumbră.
Cifrele pe care rapoartele oficiale preferă să le treacă sub tăcere
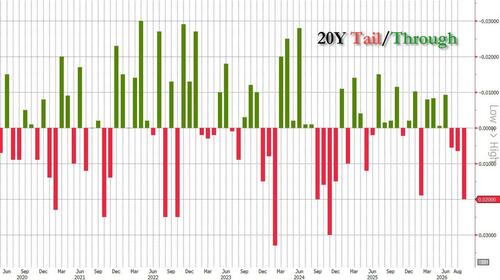
Licitația s-a încheiat cu un randament maxim de 5,420% — cel mai ridicat nivel înregistrat vreodată de la introducerea acestui tip de obligațiune, în mai 2020 — în creștere de la 5,204% în august. Mai grav, a depășit așteptările pieței (When Issued) de 5,400%, cu o „coadă” (tail) de 2,0 puncte de bază, cea mai mare din 2024 încoace.
Raportul cerere-ofertă (bid-to-cover) a fost sub medie: 2,57, ușor peste 2,53 din luna precedentă, dar sub media recentă de 2,65.
Situația internă a licitației este însă cea care ridică cele mai serioase semne de întrebare. Cumpărătorii indirecți — categorie care include în mod tradițional băncile centrale străine și fondurile de investiții internaționale — au scăzut brusc de la 62,9% la doar 52,5%, cu mult sub media recentă de 68,0%. Este cel mai scăzut nivel înregistrat vreodată pentru acest tip de licitație.
Cine a acoperit diferența? Cumpărătorii direcți au urcat la 30,7%, de la 24,6% — un record absolut, la mare distanță de orice valoare anterioară. Dealerii primari au rămas cu 16,9% din emisiune, aproape de recordul istoric pentru această categorie.
Cine beneficiază de narativul „auction stelar”?
Cronologia ridică întrebări legitime: la o săptămână distanță de două licitații lăudate public drept succese, apare o a treia care, în lipsa condițiilor favorabile artificiale de piață, se dovedește aproape de pragul eșecului. Iar acest lucru se întâmplă exact în momentul în care instrumentul clasic de intervenție al Fed — relaxarea cantitativă (QE) — nu mai este disponibil pentru a „curăța” eventualele probleme generate de o inflație în creștere.
Într-un context mai larg, scăderea cererii externe pentru datoria americană nu este un fenomen izolat: ea se leagă de o recompunere geopolitică mai amplă, în care marile puteri își reconsideră expunerea la activele americane pe fondul tensiunilor economice și militare globale — inclusiv al conflictelor care implică direct sau indirect Statele Unite. Rămâne de văzut ce criză va fi invocată drept pretext pentru următoarea rundă de intervenție monetară, fie ea sub formă de relaxare cantitativă, fie — scenariu tot mai vehiculat de analiști — sub forma unui control al curbei randamentelor, un instrument nemaifolosit de la al Doilea Război Mondial.
Pentru un observator atent al piețelor financiare globale, întrebarea nu mai este dacă va exista o nouă intervenție, ci cine va plăti costul acestei „soluții” — și dacă cetățenii de rând, inclusiv cei din economiile mai mici, dependente de stabilitatea dolarului, vor resimți efectele indirect, prin inflație importată și costuri de finanțare mai mari.
Sursă: ZeroHedge News (zerohedge.com)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.