
Broadcom, ultima verigă americană pe care Beijing o taie

i Jinping a ajuns la Washington pentru o vizită de stat, exact în momentul în care Financial Times dezvăluie că statul chinez a început să conteze, literalmente, comutatoarele de rețea Broadcom instalate în centrele de date controlate de stat — o coincidență de calendar care, privită cu atenție, nu pare deloc întâmplătoare.
Comisia chineză pentru supravegherea activelor de stat (SASAC) a petrecut ultimele săptămâni verificând cât echipament Broadcom rulează în infrastructura de stat. Rezultatul: rata de penetrare a comutatoarelor Broadcom în companiile de stat ajunge, potrivit unei persoane citate de FT, la 90%. Cifra asta nu e doar o statistică tehnică — este harta exactă a dependenței Chinei de un singur furnizor american, într-un moment în care Beijingul a decis oficial că dependența e o vulnerabilitate strategică.
De ce comutatoarele, și de ce acum
Comutatoarele de rețea trec de obicei neobservate în discuția despre boom-ul AI, dar ele decid dacă 10.000 de acceleratoare lucrează împreună ca un singur cluster de antrenament sau stau degeaba, ca niște radiatoare foarte scumpe. Cine controlează stratul ăsta controlează, de fapt, viteza reală a întregii infrastructuri AI. Silicon-ul Ethernet al Broadcom domină piața globală. Nvidia și Huawei vând și ele comutatoare de nivel înalt în China, dar Nvidia este deja interzisă în centrele de date susținute de stat. Rămâne, așadar, Broadcom — ultimul furnizor american major încă prezent în infrastructura AI de stat a Chinei. Cine beneficiază de eliminarea lui? Răspunsul evident: H3C și Ruijie Networks, furnizorii preferați pe listele de achiziții publice care înseamnă miliarde de dolari anual.
SASAC nu se limitează la a conta echipamentele. Agenția verifică și dacă Broadcom și-a folosit poziția de lider de piață pentru a impune pachete de produse sau angajamente de achiziție de zeci de mii de cipuri de comutare — condiții care, se pare, au limitat cât puteau cumpăra H3C și Ruijie de la alți furnizori, inclusiv Huawei. Ce nu se menționează suficient în relatările oficiale este că Beijingul a folosit exact aceeași strategie anul trecut, când a găsit Nvidia în încălcarea legii antimonopol prin achiziția Mellanox — companie de networking, nu de cipuri de calcul. Cronologia repetitivă ridică întrebări: este vorba de aplicare consecventă a legii concurenței, sau de un instrument politic reciclat, de fiecare dată când Beijingul vrea să elibereze un nou strat al stivei tehnologice pentru furnizorii interni?
Două nuanțe importante, subliniate și de FT: operatorii privați precum ByteDance și Alibaba sunt scutiți de regulă, deci compania nu ajunge la actorii care fac cea mai mare parte din antrenamentul de vârf al Chinei. În al doilea rând, nimic nu este demontat imediat — echipamentul existent rămâne pe loc. Un reprezentant de vânzări dintr-o companie producătoare de rack-uri a descris politica drept parte a unei strategii mai largi de „naționalizare a lanțului de aprovizionare”. În practică, nu e o epurare, ci un ciclu lent de înlocuire — mai puțin dramatic în aparență, dar la fel de definitiv pe termen lung.
Ce miză are Broadcom
Potrivit ultimului raport 10-K, 17% din venitul Broadcom pentru anul fiscal 2025 (aproximativ 10,9 miliarde de dolari din 63,9 miliarde) a venit din livrări către China, inclusiv Hong Kong — în scădere de la 20% cu un an înainte. O bună parte din această cifră reprezintă, de fapt, livrări către producători contractuali care asamblează echipamente pentru clienți din afara Chinei, deci cererea reală chineză este mai mică decât arată cifrele brute. Acțiunile AVGO au crescut ușor, cu circa 0,5%, la aflarea veștii — semn că piața nu vede, cel puțin pe termen scurt, o lovitură majoră. Dar impactul strategic e altă discuție: piața de comutare din China e pe cale să devină una de miliarde de dolari, și e rezervată, sistematic, furnizorilor autohtoni.
Tabloul mai larg: cifrele Goldman despre efortul chinez de autonomie
Cercetarea Goldman Sachs arată cât de rapid se completează stiva tehnologică internă chineză. Piața cipurilor AI domestice din China se pregătește, discret, pentru o rată de creștere anuală compusă de 69% până în 2030. Previziunile Goldman arată o creștere a investițiilor de capital în semiconductori chinezi de +13% / +15% / +15% în perioada 2026-2028, alimentată de memorie și capacități pe noduri avansate.
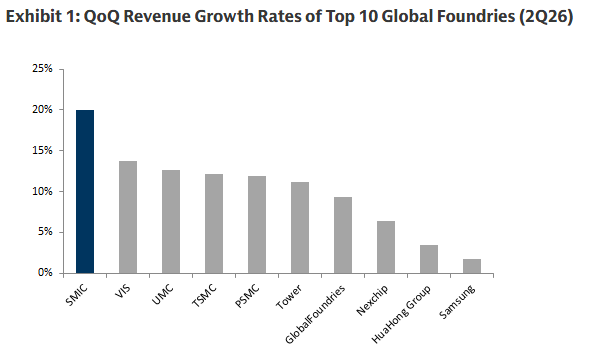
La nivelul fabricilor, SMIC a crescut veniturile cu 20% de la un trimestru la altul în T2 2026 — cea mai rapidă creștere dintre primele zece fonderii globale, a căror creștere agregată a fost de 11,5%. Analistul Goldman Allen Chang atribuie această performanță cererii puternice de AI din China și diversificării furnizorilor de către clienți, pentru a-și securiza mai bine capacitatea. Gradul de utilizare este estimat să rămână peste 95% în a doua jumătate a anului 2026, noile prețuri pentru wafer intră în vigoare în T3 2026, iar 54-71% din investițiile de capital se duc către procesele de 7nm și nodurile avansate. Goldman nu se așteaptă la scăderi de preț, pentru simplul motiv că nu există capacitate excedentară de oferit la reducere.
Sectorul privat se localizează, de asemenea, fără să fi fost obligat. Alibaba, exceptată de la ancheta SASAC, își construiește totuși propriile cipuri — analistul Goldman Ronald Keung prognozează investiții de capital de 209, 243 și 260 miliarde de yuani pentru perioada FY27-29E și o capacitate energetică pentru cloud de 20GW până în 2032, susținută de „avantaje unice de cost din siliciul personalizat T-head”. Politica publică merge în aceeași direcție: economistul-șef Goldman pentru China, Hui Shan, notează că decidenții politici sunt „concentrați pe manufactura avansată, nu pe relaxare economică generalizată” — deci, în timp ce consumatorii se confruntă cu o criză imobiliară, fabricile de cipuri continuă să fie finanțate generos.
Puse cap la cap cu cronologia politică, tabloul devine limpede: în august 2025, centrelor de date noi li s-a cerut să surseze cel puțin 50% din cipuri local; în septembrie 2025, companiile mari au fost oprite de la achiziția cipurilor Nvidia specifice Chinei, în paralel cu decizia antitrust privind Mellanox; în noiembrie 2025, centrele de date finanțate de stat au fost interzise să folosească acceleratoare AI străine; în iunie 2026 a apărut un plan național de calcul raportat la circa 2 trilioane de yuani (295 miliarde de dolari) până în 2028, cu o țintă de conținut domestic de 80%; iar în septembrie 2026 a venit ancheta privind comutatoarele — unul dintre ultimele straturi încă dominate de tehnologie străină.
Pe partea de ofertă, Huawei a folosit conferința Huawei Connect din săptămâna trecută pentru a prezenta o hartă a rutei Ascend: 960 în 2027, 970 în 2028, 980 în 2029. A arătat și un Atlas 960 SuperPoD care conectează 4.096 de NPU-uri prin interconectarea proprie UnifiedBus — semn că și rețelistica internă a devenit „made in China”. DeepSeek intenționează, potrivit relatărilor, să implementeze cel puțin 160.000 de unități Ascend 950DT. Huawei a majorat prețurile 950DT cu 60%, invocând „aprovizionare limitată de componente” — dovadă că puterea de negociere asupra prețurilor nu mai este un monopol american.
Nuanța incomodă: tehnologia domestică costă mai mult la exploatare
Experți din industrie au declarat pentru FT că comutatoarele Huawei sunt mai puțin eficiente energetic decât cele Broadcom, ceea ce înseamnă facturi mai mari la energie pentru utilizatori. Coincide cu observația Goldman privind SMIC: cu utilizarea peste 95% și fără reduceri de preț la orizont, „domestic” înseamnă în prezent și „limitat ca capacitate și scump”. Soluția Chinei este să construiască producție de energie electrică mai rapid decât oricine altcineva — și, până acum, a făcut-o remarcabil de bine. China dispune de 4.000 GW de capacitate totală de generare electrică, în creștere cu 20%, față de cei 1.200 GW ai SUA, unde capacitatea rămâne stagnantă, cu rețelele PJM și ERCOT aproape de limită.
Concluzia
Controalele americane la export au fost concepute să țină China una-două generații în urmă la hardware AI. Au încetinit progresul în anumite zone, dar i-au dat Beijingului atât un motiv, cât și acoperirea politică necesară pentru a înlocui, strat cu strat, întreaga stivă tehnologică: acceleratoare, fonderii, memorie, interconectare și, acum, comutatoare de rețea. Fiecare strat funcționează mai lent și mai cald decât echivalentul american, dar este produs în China. Piața pe care Broadcom a pierdut-o este mică anul acesta și probabil se va restrânge și mai mult. Cifra de creștere anuală compusă de 69% estimată de Goldman descrie o piață în expansiune rapidă, din care furnizorii americani sunt tot mai excluși — indiferent de câte strângeri de mână diplomatice au loc la Washington.
Sursă: ZeroHedge News (zerohedge.com)