
Broadcom și cei 100 de miliarde: cine plătește factura AI-ului?
eea ce piața de acțiuni prezintă drept „încă un parteneriat strategic în AI” ascunde de fapt cea mai mare tranzacție de datorie extrabilanțieră din istorie — și un semnal tot mai clar că sistemul de finanțare a boom-ului inteligenței artificiale începe să scârțâie din toate încheieturile. Broadcom negociază cu un grup de creditori o finanțare de peste 60 de miliarde de dolari, care ar putea ajunge la 100 de miliarde de dolari, pentru un acord de finanțare a cipurilor AI din care ar urma să beneficieze Anthropic PBC și alte companii.
Structura discutată include un tranșă senior garantată de Broadcom, între 60 și 70 de miliarde de dolari, plus o posibilă tranșă de datorie subordonată de aproximativ 30 de miliarde de dolari. Dacă se confirmă, ar fi cea mai mare tranzacție SPV (vehicul cu scop special) finanțată vreodată — mai mare chiar decât acordul de 500 de miliarde de dolari anunțat recent de Nvidia.
Cine e de fapt implicat — și cine nu apare nicăieri pe bilanț
Blackstone și Apollo — aceleași firme care au susținut acordul Nvidia de 500 de miliarde de dolari privind computerul colateralizat — sunt în discuții cu Broadcom pentru a participa la finanțarea cipurilor, continuând un parteneriat stabilit în iunie. Datoria ar fi emisă printr-un vehicul special (SPV), exact modelul inaugurat de Meta cu acordul său „Beignet” — o structură prin care cea mai mare parte a datoriei pur și simplu nu apare pe niciun bilanț oficial. Coincidență sau strategie deliberată de a ține riscul departe de ochii investitorilor și reglementatorilor? Cifrele vorbesc de la sine: parteneriatul plănuiește finanțarea a peste 20 de gigawați de putere de calcul — echivalentul producției a 20 de centrale nucleare.
Acesta nu ar fi primul acord de acest tip. Cu două luni în urmă, Apollo și Blackstone au strâns deja 35 de miliarde de dolari într-o tranzacție similară, în care Broadcom a garantat cea mai mare parte a datoriei, iar investitorii au finanțat achiziția de cipuri AI personalizate închiriate către Anthropic. Ingineria financiară a fost suficient de rafinată încât tranșele senior să obțină rating investment-grade la costuri de împrumut mai mici — deși, în esență, vorbim tot despre datorie, doar ambalată altfel.
Ce nu se spune în rapoartele oficiale despre presiunea de pe piața obligațiunilor
Contextul mai larg e cel care ridică cele mai multe semne de întrebare: valul uriaș de datorie corporativă legată de AI a început deja să concureze cu cererea pentru obligațiunile guvernului american, ceea ce înseamnă că un capex masiv continuu ar putea împinge randamentele trezoreriei tot mai sus — și, odată cu ele, inflația. Nu întâmplător, săptămâna trecută secretarul Trezoreriei SUA, Scott Bessent, a anunțat brusc o directivă de răscumpărare a obligațiunilor, mișcare descrisă de analiștii de la Nomura drept „stângaci executată” — și care s-a inversat complet în doar 23 de ore, cu randamente ajungând acum cu 4 puncte de bază mai sus decât înainte de anunț.
Cine beneficiază, de fapt, din această cursă a finanțării prin vehicule extrabilanțiere? Pe termen scurt, Broadcom — al cărui CEO a declarat în martie că vânzările de cipuri AI vor depăși 100 de miliarde de dolari anul viitor — și partenerii de capital privat care încasează comisioane grase din structurarea acestor acorduri complexe. Compania mai are un acord cu Apple estimat la peste 30 de miliarde de dolari, iar valoarea sa a explodat pe fondul parteneriatelor pentru cipuri personalizate cu firme precum OpenAI.
Semnalul din piața CDS pe care puțini îl urmăresc
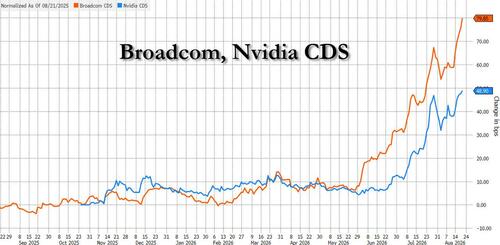
Dincolo de acțiuni — care au urcat până la 1,1% după ce Bloomberg a dezvăluit negocierile — adevărata poveste se joacă în piața swapurilor pe risc de credit (CDS). Broadcom concurează recent pentru afacerea TPU a Google, iar acest lucru a fost însoțit de un salt vizibil în CDS-ul companiei. Noul acord uriaș de datorie nu va face decât să adauge presiune, propagându-se probabil și către CDS-ul altor credite din sectorul cipurilor și hyperscalerilor. CDS-ul hyperscalerilor a revenit deja aproape de maximele istorice din iulie, iar fiecare nouă emisiune de datorie pare să împingă riscul de default puțin mai sus.
Cronologia ridică întrebări legitime: de ce apar aceste acorduri gigantice exact acum, când piața de obligațiuni dă deja semne de saturație? Ce se întâmplă când, la un moment dat, investitorii pur și simplu refuză să mai finanțeze acest tip de proiecte — mai ales într-un context în care China poate produce infrastructură similară mai rapid și mai ieftin? Nimeni din rapoartele oficiale nu pune public această întrebare, deși e cea care ar putea decide, în ultimă instanță, dacă bula AI se sparge sau nu.
Sursă: ZeroHedge News (zerohedge.com)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.