
Harta fiscală americană: cine plătește 13,3% și cine 0%
n timp ce Statul California stoarce din contribuabilii cu venituri peste un milion de dolari o cotă de 13,3% — cea mai mare din întreaga țară —, opt state americane nu percep niciun impozit pe venitul personal. Ceea ce oficial e prezentat drept „diversitate fiscală federală” ascunde de fapt o competiție acerbă între state pentru a atrage capital, companii și oameni bogați, iar cine plătește nota o duce, în cele din urmă, clasa de mijloc.
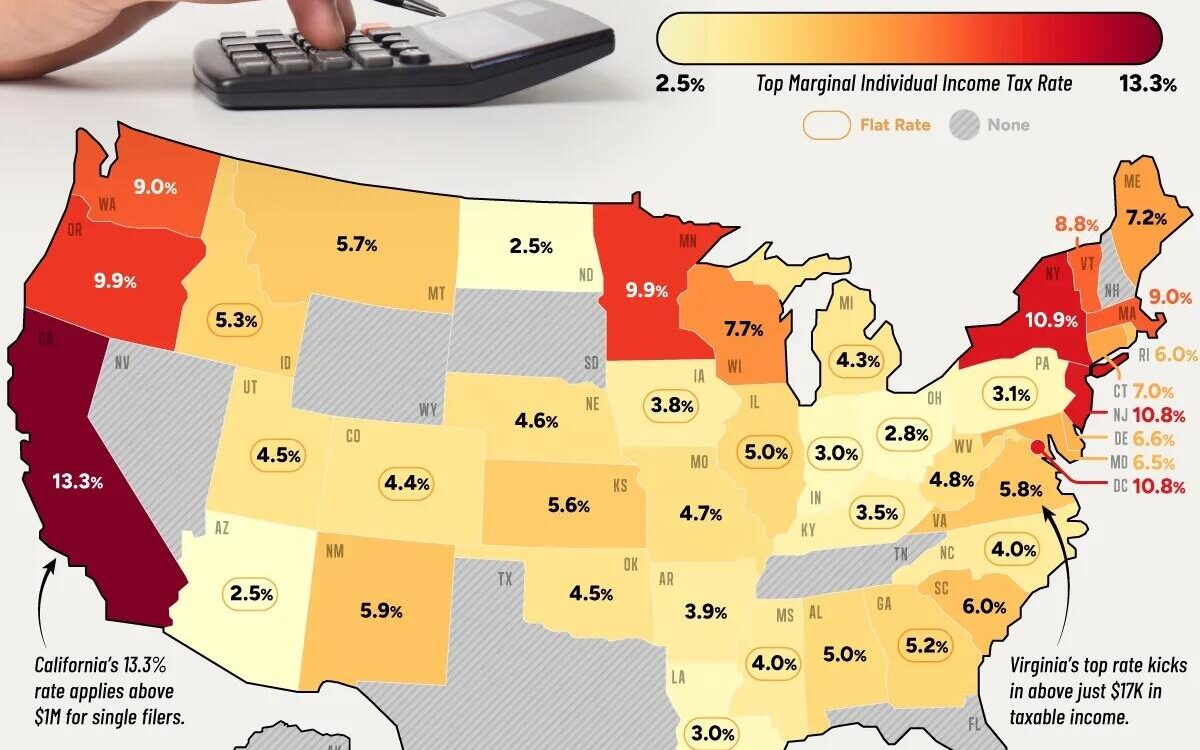
Datele publicate de Tax Foundation pentru 2026, preluate și cartografiate de Visual Capitalist, arată o hartă fiscală americană profund inegală. Opt state — Alaska, Florida, Nevada, New Hampshire, Dakota de Sud, Tennessee, Texas și Wyoming — nu au deloc impozit individual pe venit. New Hampshire s-a alăturat recent acestui club select, după ce în 2025 a eliminat taxa pe dobânzi și dividende, ultima rămășiță a fiscalității sale pe venit.
Cine beneficiază de „paradisurile fiscale” interne?
Coincidență sau nu, exact statele fără impozit pe venit sunt și cele care au devenit magneți pentru relocarea sediilor corporative și a averilor private în ultimii ani — un fenomen despre care rapoartele oficiale vorbesc rar în termeni de „migrație fiscală”, preferând eufemisme precum „climat economic favorabil”.
Desigur, lipsa impozitului pe venit nu înseamnă că statul respectiv renunță la bani. Fiecare dintre aceste opt state găsește alte mecanisme de a compensa: Texas are unele dintre cele mai mari taxe pe proprietate din SUA, Tennessee își recuperează diferența printr-o taxă combinată de vânzări extrem de ridicată, mutând povara fiscală spre consumul zilnic al oamenilor obișnuiți — nu spre veniturile mari. Nevada se bazează pe taxele din industria jocurilor de noroc, iar Alaska taxează companiile petroliere și de gaze care operează pe teritoriul său. Ce nu se menționează suficient în analizele mainstream este că aceste sisteme alternative afectează disproporționat populația cu venituri mici, care cheltuiește o parte mai mare din bani pe consum de bază.
Cotele fixe — o iluzie de simplitate?
Alte 15 state folosesc un impozit fix (flat), aplicând o singură cotă statutară, indiferent de nivelul venitului. Printre ele se numără economii importante din Midwest precum Illinois (4,95%) și Michigan (4,25%), dar și state din Mountain West precum Colorado (4,4%) și Utah (4,5%). Idaho are cea mai mare cotă fixă din țară, la 5,3%.
Nu întâmplător, încercările de a înlocui aceste sisteme fixe cu unele progresive au eșuat repetat. În Illinois, alegătorii au respins în 2020 o propunere de introducere a unui impozit progresiv — un semnal clar că cetățenii, odată ce înțeleg mecanismul, nu au încredere că un sistem „mai complex” le-ar aduce beneficii reale, mai degrabă bănuind că ar deschide ușa unor majorări ulterioare greu de urmărit.
Cronologia cotelor maxime ridică întrebări
Majoritatea statelor folosesc totuși sisteme progresive, similare celui federal, unde porțiuni mai mari din venit sunt taxate la cote mai ridicate. Washington D.C. are o cotă maximă de 10,75%. California rămâne lider absolut, cu 13,3% — dar această cotă se aplică doar veniturilor impozabile de peste un milion de dolari pentru persoanele singure. Urmează Hawaii, cu 11%, și New York, cu 10,9% — două state care se numără de altfel și printre cele cu cea mai mare povară fiscală generală din SUA.
Dar cota maximă, spun analiștii, nu spune tot adevărul. Pragul de venit de la care se aplică fiecare cotă poate schimba radical impactul real. În Virginia, cota maximă de 5,75% începe să se aplice de la doar 17.000 de dolari venit impozabil — o sumă modestă, aproape de nivelul salariului minim anual — în timp ce în California, cota de 13,3% vizează exclusiv veniturile de peste un milion de dolari. Cine beneficiază de fapt de această structură? Practic, statele care taxează agresiv veniturile mici sub masca unor cote „moderate” evită să fie percepute public drept state cu fiscalitate dură asupra populației obișnuite.
Context mai larg: această hartă fiscală americană nu e doar o chestiune tehnică de contabilitate publică — ea reflectă o competiție structurală între modele economice, unde statele fără impozit pe venit devin adesea laboratoare pentru politici de atragere a capitalului, în timp ce statele cu fiscalitate ridicată justifică aceste cote prin servicii publice extinse. Cine plătește diferența, în ambele cazuri, rămâne întrebarea centrală pe care rapoartele oficiale evită s-o pună direct.
Sursă: ZeroHedge News (zerohedge.com)