
Crash-ul imobiliar de birouri din SUA: cine plătește nota finală
eea ce băncile și proprietarii de zgârie-nori americani au numit ani de zile „soluție temporară” se dovedește acum a fi doar o amânare contabilă — iar factura reală, cea pe care nimeni nu a vrut să o recunoască pe hârtie, a sosit. Conform unei anchete Bloomberg, pierderile de pe piața imobiliară comercială americană trec din faza „pierderi teoretice” în faza „pierderi reale”, iar mecanismul din spate ridică o întrebare simplă: cine a știut cât valorează cu adevărat aceste clădiri și de ce a preferat să nu spună?
De la pandemie încoace, când modul în care americanii folosesc spațiile de birouri s-a schimbat radical, băncile și proprietarii au jucat un joc de amânare calculată: credite renegociate, scadențe împinse în timp, promisiunea că, într-un final, dobânzile vor scădea și angajații se vor întoarce la birou. Ce nu s-a spus public este că această strategie funcționează doar atâta timp cât cineva e dispus să continue jocul. Acum, cu dobânzile încă ridicate și valorile clădirilor prăbușite sub nivelul datoriilor care le apasă, mulți proprietari au rămas fără variante.
Cazul Aon Center: o depreciere de 73% care spune multe
Zgârie-norul Aon Center din Chicago, cu 83 de etaje, ilustrează aproape grotesc dimensiunea problemei. Vândut în 2015 pentru 712 milioane de dolari și refinanțat ulterior cu 536 de milioane de dolari transformați în obligațiuni garantate cu credite ipotecare comerciale (CMBS), clădirea a pierdut chiriași importanți și, la cea mai recentă evaluare, valorează doar 195 de milioane de dolari — o scădere de aproximativ 73% față de prețul de achiziție din 2015.
Când datoria a ajuns la scadență în iulie, proprietarul nu a putut plăti și a cerut alți trei ani pentru a rezolva situația. De data aceasta, creditorul nu a mai fost dispus să joace: cererea a fost „respinsă categoric”. Cronologia ridică o întrebare firească — de ce tocmai acum, după ani de amânări acceptate fără probleme, răbdarea s-a epuizat brusc?
Cifre care depășesc criza din 2008
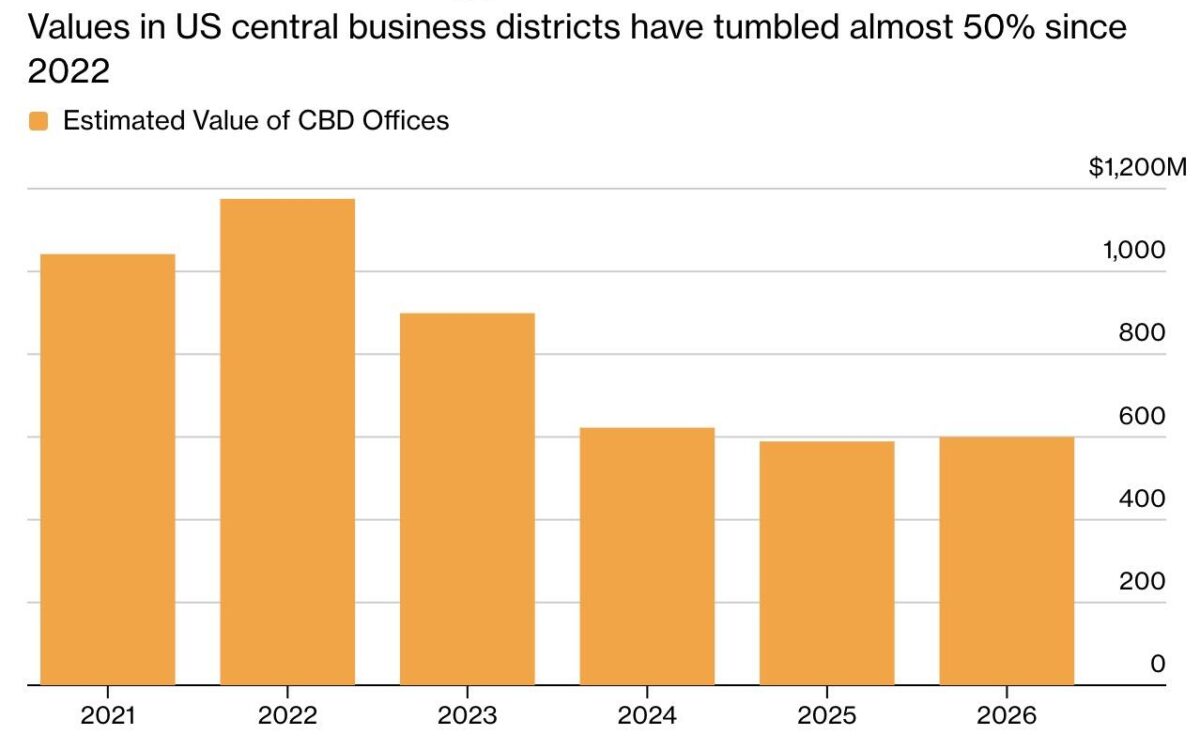
Situații similare se înmulțesc la nivel național. Creditele de birouri împachetate în CMBS au acum o rată de delincvență de 12%, conform Trepp — un nivel de stres apropiat de recordul istoric și, remarcabil, peste cel înregistrat după criza financiară din 2008. Aproximativ 64 de miliarde de dolari în credite CMBS pentru birouri ajung la scadență anul acesta și anul viitor, iar aproape 40 de miliarde din această sumă sunt deja delincvente, în incapacitate de plată sau marcate ca potențial problematice.
Nu este însă un colaps uniform la nivel național. New York-ul a rezistat surprinzător de bine, cu companii din finanțe, drept și tehnologie care încă se luptă pentru spații bune. San Francisco, în ciuda problemelor uriașe rămase de la pandemie, a primit o nouă sursă de cerere din boom-ul inteligenței artificiale. În schimb, Chicago are o rată de neocupare a birourilor din centru de aproximativ 27%, iar Denver a ajuns la un uluitor 39%. Los Angeles și alte piețe centrale se confruntă cu probleme similare, mai ales în zonele dominate de clădiri de birouri mai vechi.
Piața cu două fețe și reprețuirile brutale
Se conturează tot mai clar o piață cu două viteze chiar în interiorul acelorași orașe: companiile dispuse să cheltuiască pe spații de birouri vor clădiri noi, locații bune și facilități moderne, lăsând turnurile de Clasa B din trecut să se lupte pentru un bazin tot mai mic de chiriași, cu economii tot mai fragile.
Republic Plaza din Denver a pierdut aproximativ 80% din valoare față de momentul în care Brookfield a refinanțat proprietatea în 2012. Citadel Center din Chicago și-a schimbat recent proprietarul pentru 137 de milioane de dolari, cu aproximativ 76% sub prețul din 2006. Situația e suficient de gravă încât CoStar estimează că aproximativ 11,5 milioane de metri pătrați de spații de birouri din zona Chicago vor dispărea pur și simplu prin demolare până în 2031.
Chiar și aceste deprecieri uriașe pot subestima ce vor recupera efectiv creditorii. Proprietățile de birouri vândute în regim de dificultate financiară anul acesta au fost tranzacționate cu aproximativ 20% sub ultimele lor evaluări, conform unei analize Deutsche Bank citate în raport. Cu alte cuvinte, faptul că o clădire a fost depreciată dramatic pe hârtie nu înseamnă neapărat că a fost depreciată suficient.
Cine cumpără acum — și cine beneficiază?
Există însă și cealaltă față a colapsului. Odată ce prețurile scad suficient de mult, cineva decide în cele din urmă că riscul merită asumat — iar acest proces a început deja. Investitori intră în clădiri la fracțiuni din valorile lor anterioare, resetând efectiv baza de cost a unor proprietăți care, la prețurile de altădată, nu mai aveau nicio logică economică.
Compania 601W, aceeași implicată în situația problematică de la Aon Center, a cumpărat recent clădirea de la 175 West Jackson Boulevard din Chicago pentru doar 41 de milioane de dolari — aproape 90% sub prețul de vânzare din perioada pre-pandemie. În altă parte a orașului, investitori au achiziționat datoria din spatele unui alt turn important pentru aproximativ 100 de milioane de dolari, cu circa 76% sub prețul anterior de achiziție. Nu e greu de observat cine iese câștigat din acest ciclu: cei cu lichiditate suficientă pentru a cumpăra active la reducere masivă, exact în momentul în care ceilalți sunt forțați să vândă.
Poate cel mai important aspect al situației actuale este acesta: o revenire a pieței de birouri nu presupune neapărat ca aceste clădiri să-și recapete evaluările vechi. Presupune ca evaluările vechi să moară, în sfârșit, oficial. Ani la rând, industria a putut evita descoperirea valorii reale a acestor clădiri pentru că băncile continuau să prelungească creditele, iar proprietarii continuau să aștepte. Pe măsură ce scadențele sosesc și prelungirile devin tot mai greu de obținut, acele pierderi teoretice sunt nevoite să devină, tot mai des, pierderi reale.
Abia după acest proces clădirile pot trece în mâini noi, la prețuri care au sens în lumea post-Covid. Dan McNamara, de la Polpo Capital, a rezumat astfel situația: „Unul dintre cele mai înspăimântătoare titluri este că delincvențele CMBS pentru birouri sunt mai mari decât după 2008. Și vor crește și mai mult pe măsură ce ne apropiem de mai multe scadențe.”
Context extins: episodul american nu e izolat — se suprapune peste un tablou global de restructurare a capitalului imobiliar, în care marile fonduri și grupuri cu lichiditate profită de ciclurile de panică pentru a-și consolida controlul asupra activelor strategice, în timp ce publicul larg vede doar cifrele seci de „depreciere”. Nu e o teorie, e doar aritmetică — dar aritmetica asta pare mereu să favorizeze aceiași jucători.
Sursă: ZeroHedge News (zerohedge.com)