
Centrale proprii pentru AI: rețeaua publică e deja depășită
eea ce Goldman Sachs prezintă drept „inovație tehnologică inevitabilă” este de fapt recunoașterea oficială a unui eșec sistemic: rețelele electrice publice din Occident nu mai fac față exploziei centrelor de date pentru inteligența artificială, iar marile corporații tehnologice se pregătesc să-și construiască propriile centrale, în timp ce facturile cetățenilor obișnuiți continuă să urce. Banca americană, prin departamentul său de „Carbonomics”, estimează acum că până în 2030 un sfert din toate centrele de date la nivel global — și 28% din cele americane — vor funcționa cu generare de energie „behind-the-meter” (BTM), adică fără a mai trece deloc prin rețeaua publică. Cifra a fost revizuită brusc în sus, de la 40GW la 67GW, într-un interval scurt de timp — o schimbare de proporții care ridică întrebarea firească: ce s-a întâmplat între timp pentru ca proiecțiile să se dubleze aproape peste noapte?
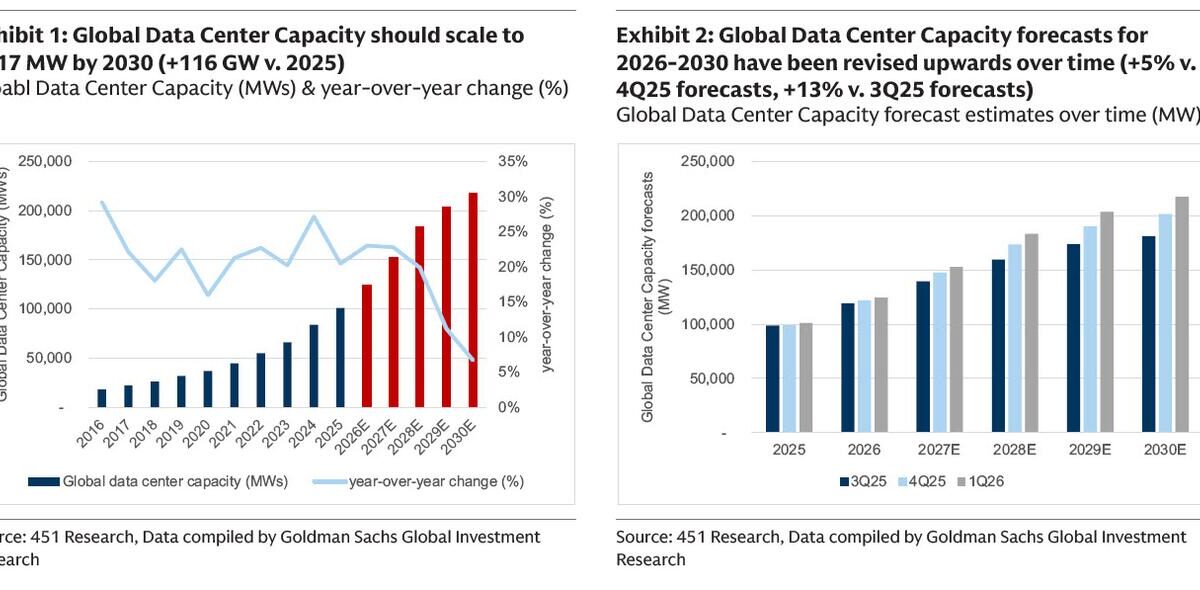
Cine beneficiază de această tranziție? În primul rând, exact companiile care au construit cererea uriașă de energie prin cursa AI — hyperscalerii precum cei care operează infrastructura cloud și inteligența artificială — dar și producătorii de turbine, motoare și celule de combustibil, ale căror comenzi sunt deja „epuizate” pentru anii următori. Goldman notează că cererea globală de energie pentru centrele de date va crește cu 170% până în 2030 față de 2025, peste 60% din creștere venind din SUA. Între timp, construcția de linii de transmisie de înaltă tensiune în SUA s-a prăbușit de la 1.700 de mile pe an în 2010-2014, la doar 350 de mile pe an în 2020-2023, iar timpul mediu de la cererea de conectare la rețea până la operarea comercială se apropie de 5 ani. Unul dintre producătorii de motoare citați în raport, INNIO, spune că timpii de conectare la rețea au ajuns la peste 7 ani, față de 2 ani în trecut — o cronologie care, evident, nu mai corespunde ritmului în care se construiesc campusurile AI de miliarde de dolari.
Cine plătește nota de plată — și cine o evită
Ce nu se subliniază suficient în mediatizarea acestor cifre este exact motivul pentru care soluția „adu-ți propria centrală” a devenit brusc atât de populară în discursul corporativ: fiecare gigawatt generat pe loc de un hyperscaler este un gigawatt care nu mai ajunge să fie „socializat” în factura populației. Cu alte cuvinte, companiile tehnologice își asigură propria energie tocmai pentru a nu mai contribui la creșterea prețurilor pentru restul consumatorilor — o strategie de imagine publică la fel de importantă ca cea tehnică, mai ales în contextul în care, doar în vara aceasta, s-au înregistrat 142 de proteste anti-centre-de-date în 42 de state americane. Coincidență sau calcul politic bine pus la punct? Costul politic al lipsei unei soluții BTM crește constant, iar marile corporații par să fi înțeles asta înaintea autorităților de reglementare.
Potrivit noilor estimări, capacitatea BTM disponibilă pentru centrele de date din SUA (fără celule de combustibil) a fost majorată la 31GW până în 2030, față de 20GW anterior, echivalentul a 22GW de energie livrată efectiv. La nivel global, capacitatea BTM pe bază de gaz pentru centrele de date ajunge la aproape 50GW. Separat, celulele de combustibil ar urma să acopere 8% din cererea americană și 7% din cea globală până în 2030 — adică 12GW în SUA și 18GW la nivel mondial, pornind practic de la zero în prezent. Piața totală de echipamente asociată este estimată la 35 de miliarde de dolari doar în SUA și 55 de miliarde la nivel global.
Costul „vitezei” — și paradoxul care nu se explică ușor
Aici apare o inconsistență interesantă pe care raportul o recunoaște fără să o rezolve pe deplin: din punct de vedere strict al costului, celulele de combustibil sunt cea mai scumpă opțiune de pe piață — 117 dolari/MWh, față de 80 pentru motoarele cu piston și 81 pentru turbinele cu ciclu combinat. Și totuși, ele „câștigă” în clasamentul ponderat al Goldman, cu un scor de 76,6 față de 59,6 pentru turbinele cu gaz. De ce? Pentru că modelul acordă timpului de livrare o pondere de 20% — iar aici celulele de combustibil livrează energie în 6-12 luni, față de 5-7 ani pentru turbinele mari cu gaz, comparativ cu 2-3 ani într-o piață „normală”. Practic, viteza a devenit mai valoroasă decât costul — o schimbare de paradigmă care spune multe despre presiunea reală din spatele cursei AI.
Piața de turbine cu gaz este, de altfel, complet „vândută”: comenzile globale au atins 100GW în 2025 (față de 55GW în 2024), iar 2026 arată și mai încins, cu 67GW deja rezervate. Portofoliul GE Vernova, împreună cu rezervările de sloturi, a ajuns la 116GW la finalul trimestrului doi din 2026, compania estimând că întreaga producție din 2030 este deja vândută, iar peste jumătate din cea din 2031 este contractată. Siemens Energy a acumulat angajamente de 87GW, dintre care 24GW sunt legate direct de centrele de date, și încă anticipează un decalaj de aproximativ 10% între cerere și ofertă în 2030. Nivelul de disperare din piață a împins chiar și SpaceX-ul lui Elon Musk să anunțe construcția propriei fabrici de palete de turbină în Texas, pentru a rezolva blocajul de aprovizionare — un semnal indirect, dar clar, despre cât de acută a devenit criza.
Soluția „permanentă” pe care nimeni nu o grăbește
Îngropată la pagina 6 a raportului de 50 de pagini se află, poate, cea mai relevantă frază pentru oricine se uită dincolo de 2030: Goldman recunoaște că micile reactoare modulare (SMR) sunt „fiabile și relativ ieftine pe termen lung”, dar concluzionează că, din cauza ciclurilor lungi de investiție, majoritatea acestor proiecte nu vor fi finalizate înainte de 2030. Cu alte cuvinte, tot ce se discută acum — turbine, motoare, celule de combustibil, chiar și gazul natural — reprezintă doar o punte de trecere, construită pe presupunerea că gazul va rămâne ieftin la infinit. Compania NANO Nuclear, de exemplu, a semnat luna trecută un cadru comercial cu Tillman Digital Gateway pentru a instala reactoare modulare pe campusurile americane de centre de date, cu o țintă de 2GW până la mijlocul anilor 2030 și 6GW până în 2040 — o cronologie care, dacă se suprapune peste cea a soluțiilor pe gaz, sugerează un plan de tranziție mult mai calculat decât pare la prima vedere: gazul și celulele de combustibil absorb impactul asupra consumatorilor până în 2030, iar nuclearul modular preia ștafeta exact când primele centrale pe gaz ajung la recontractare.
Printre companiile favorizate de Goldman în acest trend se numără Ceres Power, Weichai Power și Delta Electronics în zona celulelor de combustibil, respectiv GE Vernova, Siemens Energy, Mitsubishi Heavy Industries și INNIO pentru soluțiile convenționale pe gaz. Interesant este că întregul sector al reactoarelor nucleare modulare — pe care mulți analiști independenți îl consideră adevărata soluție pe termen lung — nici măcar nu apare în raportul Goldman, deși acțiunile din acest domeniu tranzacționează cu 50-80% sub nivelul de acum un an. Cine beneficiază de faptul că acest sector rămâne în afara radarului marilor bănci de investiții, tocmai când presiunea pentru soluții energetice permanente crește?
Sursă: ZeroHedge News (zerohedge.com)