
Creditul privat: fisurile pe care marii jucători le minimalizează
eea ce industria de 2-3 trilioane de dolari a creditului privat numește “stres izolat” arată, în datele proaspăt scoase la lumină de Financial Times, ca fiind cel mai grav episod de deteriorare din ultimii aproape zece ani — iar cine urmărește cine vinde și cine cumpără activele afectate ar putea găsi tiparul familiar al unei crize anunțate din timp, dar minimalizate public.
Financial Times scrie negru pe alb: “tensiunea se răspândește în portofoliile de credit privat, cu unele dintre cele mai mari fonduri care înregistrează depreciere de valoare și avertizează despre împrumuturi problematice, în timp ce industria se confruntă cu cea mai mare provocare din aproape un deceniu”. Nu e o formulare întâmplătoare — e concluzia unei analize de date Solve care arată că valoarea împrumuturilor problematice deținute de cei mai mari investitori în datorie privată a atins niveluri nemaivăzute din 2017, anul în care sectorul digera mahmureala prăbușirii prețului petrolului.
Cifrele pe care industria le-a lăsat să iasă la iveală abia acum
Împrumuturile plasate în categoria “non-accrual” — practic, credite unde debitorul fie a încetat plățile, fie fondul se așteaptă la un default iminent — au urcat, la cele mai mari 20 de companii de dezvoltare a afacerilor (BDC) tranzacționate public, la o mediană de 2,8% din costul lor în al doilea trimestru, față de doar 2% la finalul lunii martie. Creșterea într-un singur trimestru nu e cosmetică — e un semnal de accelerare.
David Golub, co-CEO al Golub Capital, a recunoscut fără ocolișuri, în fața investitorilor: “suntem într-un ciclu de credit”, adăugând că “alții au negat asta o vreme. Nu cred că mai există prea multă negare acum”. Fitch Ratings a confirmat săptămâna trecută că default-urile în creditul privat au atins un nou record în luna iulie — coincidență sau nu, exact în perioada în care marile fonduri și-au intensificat campaniile de relații publice pentru a liniști piața.
Cine pierde și cine repoziționează activele
Datele PitchBook LCD arată că cele mai mari BDC-uri listate s-au contractat din nou în trimestrul doi, lovite de depreciere de valoare, iar vânzările și rambursările de împrumuturi au depășit angajamentele pe tranzacții noi. Vehicule administrate de KKR și Blue Owl, alături de MidCap Financial (Apollo), s-au numărat printre cele unde rambursările au depășit clar noile creditări. FS KKR Capital Corp a raportat că 7,1% din portofoliul său de împrumuturi era problematic în trimestrul doi — mult peste media industriei.
Ce nu se menționează suficient de apăsat în rapoartele oficiale este concentrarea temporală a durerii: cea mai mare parte provine din împrumuturi acordate între 2020 și 2021, când dobânzile erau aproape zero și evaluările din private equity umflate artificial. Bryan High de la Barings a explicat mecanismul: costurile mai mari de finanțare au “înfometat unele afaceri de investiții”, forțându-le să folosească tot cash-ul generat doar pentru a plăti dobânzile către creditori.
Exemplele concrete confirmă tiparul: Blackstone și KKR au redus valoarea împrumutului către grupul de software Medallia (fondul Blackstone l-a evaluat la mai puțin de 50 de cenți pe dolar la finalul lunii iunie, față de 60 de cenți în martie), după ce Thoma Bravo a predat afacerea creditorilor. Ares a redus valoarea împrumutului către Cornerstone OnDemand, iar Blackstone și KKR au preluat compania de servicii dentare Affordable Care după un default.
Optimiștii versus cei care “conservă capitalul”
Armen Panossian, de la brațul de credit al Oaktree, sună aproape ca un avertisment strategic: “ne conservăm capitalul, ne menținem într-o poziție mai defensivă și mai aversă la risc… sub suprafață, există motive de îngrijorare”. În contrast, Craig Packer de la Blue Owl insistă că “indicatorii de credit sunt sănătoși, iar problemele pe care le gestionăm rămân izolate”, iar Jim Miller de la Ares susține că debitorii sunt într-o formă “solidă”.
Cine beneficiază de acest discurs liniștitor, în timp ce prețurile acțiunilor BDC-urilor s-au prăbușit — KKR și BlackRock cu peste 15% în ultimul an, Apollo cu 14,5%? Analistul Mitchel Penn de la Oppenheimer spune deschis că unele fonduri sunt deja “prețuite pentru moarte”. BlackRock a vândut un pachet de 523 de milioane de dolari din TCPC și explorează opțiuni care ar putea include lichidarea vehiculului; vehiculul problematic al KKR a renunțat deja la unele comisioane de performanță.
Cercetarea lui Penn arată că, în medie, în ultimii cinci ani, fondurile din categoria inferioară (bottom-quartile) au generat randamente pe capital sub randamentul obligațiunilor de trezorerie pe 10 ani. Verdictul lui e tăios: “underwriting-ul nu a fost la fel de bun pe cât ar fi trebuit să fie. Nu au fost la fel de selectivi.”
Context extins: un tipar familiar
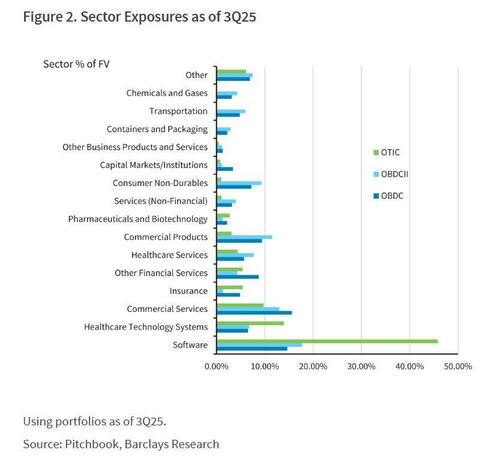
Cronologia ridică întrebări legitime — un sector care s-a umflat până la 2-3 trilioane de dolari tocmai pentru că băncile tradiționale s-au retras din creditarea riscantă, urmat acum de un val de default-uri de profil înalt (First Brands, Tricolor), de blocaje de răscumpărări la vehicule mari și de o presiune tot mai vizibilă legată de expunerea la software în era AI. Nu e prima dată când un colț opac al pieței financiare globale crește nesupravegheat până devine “prea mare ca să eșueze fără zgomot” — iar pentru cine urmărește ciclurile de credit din istoria financiară recentă, tiparul din 2007-2008 (produse complexe, evaluări optimiste, lichiditate iluzorie) pare din nou familiar, deși scara și actorii diferă.
Concluzia care se conturează din toate aceste piese — presiune la răscumpărări, opacitate structurală, default-uri timpurii — este simplă: ciclul de credit este ferm în desfășurare, iar situația continuă să se deterioreze, indiferent cât de calmi sună directorii marilor fonduri în declarațiile publice.
Sursă: ZeroHedge News (zerohedge.com)
Acest articol a fost creat cu asistența inteligenței artificiale și verificat editorial de Redactia.